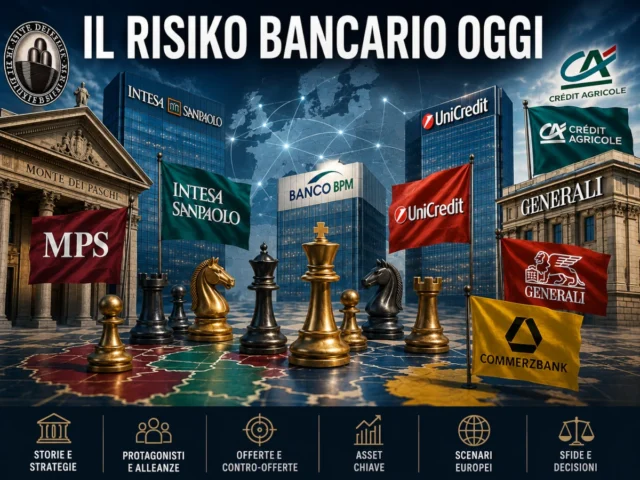
Negli ultimi tempi ho avuto con ChatGPT varie conversazioni per analizzare le notizie relative al sistema bancario italiano, al centro di varie operazioni di acquisizioni.
Dopo i primi articoli di analisi con l’IA su questo argomento condivisi su MercatieFinanza.com, prevalentemente storici e introduttivi, analizziamo la situazione presente dopo gli importanti avvenimenti della prima parte del mese di luglio 2026.
Tre avvenimenti concentrati nelle prime settimane di luglio hanno reso molto più nitida la configurazione del risiko bancario italiano ed europeo. Crédit Agricole ha rafforzato ulteriormente la propria posizione in Banco BPM, UniCredit ha concluso l’offerta su Commerzbank arrivando vicino al 50% dei diritti di voto e il consiglio di amministrazione di Monte dei Paschi di Siena ha espresso le proprie prime valutazioni sull’offerta di Intesa Sanpaolo e sull’alternativa proposta da Banco BPM.
Tre date che cambiano la fotografia del risiko
3 luglio 2026: Crédit Agricole comunica di aver raggiunto il 29,3% del capitale di Banco BPM, attraverso acquisti sul mercato e uno strumento derivato. La banca francese si colloca così immediatamente sotto la soglia del 30% e rafforza il proprio ruolo di azionista largamente dominante dell’istituto milanese.
8 luglio 2026: UniCredit rende noti i risultati definitivi della propria offerta su Commerzbank. Le azioni conferite rappresentano il 17,60% del capitale e, sommate alle partecipazioni e agli strumenti già detenuti, portano la posizione complessiva di UniCredit al 47,59% del capitale, equivalente al 49,65% dei diritti di voto esercitabili.
16 luglio 2026: il consiglio di amministrazione di MPS pubblica le proprie considerazioni preliminari sull’OPAS promossa da Intesa Sanpaolo e comunica che proseguono le analisi sulla possibile aggregazione proposta da Banco BPM.
Dopo queste tre mosse, alla data del 18 luglio 2026, è finalmente possibile costruire una fotografia significativa della situazione attuale.
Non significa che il risiko sia concluso. Intesa può modificare o migliorare la propria offerta, Banco BPM deve ancora trasformare la proposta in un progetto pienamente definito, l’integrazione tra UniCredit e Commerzbank non è stata completata e gli equilibri di Generali restano aperti.
La partita può però essere considerata al suo culmine perché quasi tutti i protagonisti hanno ormai mostrato le proprie carte. Le strategie sono riconoscibili, gli schieramenti cominciano a delinearsi e il confronto non riguarda più soltanto le banche commerciali.
In gioco ci sono anche Mediobanca, Generali, Anima, Unipol, il wealth management, il private banking, le reti distributive, il risparmio delle famiglie e il finanziamento delle imprese.
Dal risiko storico alla battaglia per gli asset migliori
Per comprendere la fase attuale abbiamo ricostruito nei precedenti approfondimenti il lungo percorso che ha trasformato il sistema bancario italiano.
Nella nostra introduzione storica al risiko bancario abbiamo seguito la stagione delle privatizzazioni, il ruolo delle fondazioni bancarie e le grandi aggregazioni dalle quali sono nati i principali gruppi italiani.
Abbiamo poi analizzato la seconda fase del risiko bancario, segnata dalla crisi finanziaria, dai salvataggi, dall’assorbimento degli istituti più fragili e dal successivo rafforzamento di Intesa Sanpaolo, BPER, Banco BPM e Crédit Agricole Italia.
In quella fase le aggregazioni erano spesso la conseguenza di problemi da risolvere. Una banca acquisiva un’altra banca per salvarla, consolidarla o sottrarla a una crisi ormai irreversibile.
Il risiko attuale è differente.
Le banche protagoniste sono generalmente più solide e redditizie. Le nuove operazioni non hanno principalmente lo scopo di eliminare una debolezza, ma di conquistare gli asset migliori del sistema:
- clienti;
- depositi;
- risparmio gestito;
- private banking;
- investment banking;
- assicurazioni;
- reti distributive;
- relazioni con le imprese;
- capacità di espansione internazionale.
Il risiko è quindi passato da una fase prevalentemente difensiva a una fase apertamente offensiva.
La mappa completa dei protagonisti
La situazione del luglio 2026 non può essere ridotta a una sfida tra Intesa Sanpaolo e Banco BPM per il controllo di MPS.
Gli attori coinvolti direttamente o indirettamente appartengono a diversi settori e rispondono a logiche non sempre coincidenti.
| Protagonista | Posizione nella partita | Interesse principale |
|---|---|---|
| MPS | Controlla Mediobanca ed è oggetto delle iniziative di Intesa Sanpaolo e Banco BPM | Preservare il valore del gruppo costruito e scegliere tra autonomia e aggregazione |
| Mediobanca | È entrata nel gruppo MPS e detiene il 13,32% di Generali | Mantenere il proprio ruolo nell’investment banking, nel wealth management e negli equilibri di Generali |
| Intesa Sanpaolo | Ha promosso un’OPAS sulla totalità delle azioni MPS | Integrare il nucleo più strategico del gruppo MPS–Mediobanca e rafforzare la leadership nazionale |
| Banco BPM | Ha proposto una possibile aggregazione con MPS | Creare un nuovo grande polo alternativo a Intesa e UniCredit |
| Crédit Agricole | Ha raggiunto il 29,3% di Banco BPM | Consolidare la presenza italiana e partecipare agli equilibri del possibile nuovo gruppo |
| UniCredit | È arrivata al 47,59% del capitale di Commerzbank | Costruire un grande gruppo paneuropeo con un forte asse Italia–Germania |
| Commerzbank | È al centro dell’offerta di UniCredit | Difendere l’autonomia oppure negoziare il proprio futuro in un gruppo europeo |
| Generali | È partecipata da MPS tramite Mediobanca e da diversi protagonisti del risiko | Preservare autonomia, stabilità e capacità internazionale |
| Unipol | Ha sottoscritto un accordo con Intesa nell’ambito dell’operazione MPS | Acquisire una banca autonoma con marchio MPS, circa 635 filiali e una parte delle strutture centrali |
| BPER | È il principale polo bancario legato a Unipol | Rafforzare ulteriormente rete commerciale, clientela e capacità distributiva |
| Anima Holding | È controllata da Banco BPM | Diventare la piattaforma del risparmio gestito di un possibile nuovo polo |
| Delfin | È coinvolta negli equilibri di MPS e Generali | Valorizzare le partecipazioni e incidere sulla struttura del sistema finanziario |
| Francesco Gaetano Caltagirone | È presente nella partita che collega MPS, Mediobanca e Generali | Rafforzare la propria influenza sugli equilibri del Leone di Trieste |
| AXA | Non è parte di un’operazione ufficiale, ma viene indicata tra i potenziali interessati a Generali | Valutare un possibile rafforzamento nel mercato assicurativo europeo |
| Stato italiano | Ha salvato e successivamente privatizzato MPS | Proteggere stabilità, concorrenza e interessi strategici nazionali |
| Stato tedesco | Conserva una partecipazione rilevante in Commerzbank | Difendere il ruolo della banca nell’economia tedesca senza potersi sottrarre alle regole del mercato |
MPS, tramite Mediobanca, risulta oggi titolare del 13,32% di Generali, mentre UniCredit risulta accreditata dell’8,80% nella struttura azionaria pubblicata dalla compagnia.
La tabella rende evidente un primo punto: il termine “risiko bancario” è ormai quasi insufficiente.
La partita coinvolge contemporaneamente banche universali, banche d’affari, compagnie assicurative, società di gestione del risparmio, grandi holding familiari e governi nazionali.
MPS: dalla banca da salvare alla banca che tutti vogliono
La trasformazione più sorprendente resta quella di Monte dei Paschi di Siena.
Per molti anni MPS è stata considerata la grande incompiuta del sistema bancario italiano. L’acquisizione di Antonveneta, le operazioni in derivati, le perdite e il successivo intervento dello Stato avevano trasformato la banca in un problema politico e finanziario.
La sua intera parabola è stata ricostruita nel nostro approfondimento dedicato alla storia del Monte dei Paschi di Siena.
La MPS guidata da Luigi Lovaglio è però molto diversa da quella uscita dalla crisi.
Il ritorno alla redditività, il miglioramento patrimoniale e la graduale uscita dello Stato hanno permesso alla banca di passare da soggetto da sistemare a soggetto capace di realizzare un’operazione offensiva.
Con l’acquisizione di Mediobanca, MPS ha costruito un gruppo nel quale convivono:
- banca commerciale;
- credito alle imprese;
- investment banking;
- consulenza finanziaria;
- private banking;
- wealth management;
- una partecipazione decisiva in Generali.
L’acquisizione di Mediobanca doveva servire a consolidare l’autonomia e la forza del nuovo gruppo. Ha però prodotto anche un effetto opposto.
MPS è diventata più preziosa, più complessa e molto più contendibile.
La banca che fino a pochi anni fa doveva trovare un acquirente ora controlla Mediobanca, possiede indirettamente la maggiore quota di Generali ed è contesa da Intesa Sanpaolo e Banco BPM.
È uno dei rovesciamenti più significativi dell’intera storia recente del sistema bancario italiano.
La posizione di MPS: una scelta industriale prima ancora che finanziaria
Il comunicato del 16 luglio non rappresenta ancora una decisione finale. Il consiglio di MPS ha pubblicato osservazioni preliminari e ha dichiarato che l’analisi della proposta Banco BPM proseguirà.
Il significato industriale della posizione assunta è però rilevante.
L’offerta di Intesa viene valutata non soltanto in base al prezzo riconosciuto agli azionisti, ma anche in base a ciò che resterebbe del progetto MPS–Mediobanca dopo il completamento dell’operazione.
Intesa ha presentato un’offerta che valorizzava ogni azione MPS circa 10,091 euro sulla base dei prezzi del 5 giugno, con un premio del 12,5% rispetto alla quotazione ufficiale precedente all’annuncio.
MPS ha però segnalato riserve sulla valutazione, sulle sinergie prospettate, sui rischi di esecuzione e sulla struttura dell’operazione.
Il punto centrale non è soltanto quanto Intesa offre, ma che cosa intende acquistare e che cosa intende separare.
Nel progetto presentato da Carlo Messina, una parte significativa della banca tradizionale MPS verrebbe trasferita a Unipol. Intesa tratterrebbe invece il nucleo strategico formato da Mediobanca e dalle attività a maggiore valore aggiunto.
Lovaglio e il consiglio di MPS sembrano quindi porre una questione precisa:
Ha senso costruire il nuovo gruppo MPS–Mediobanca per poi dividerlo e incorporarne le componenti più pregiate in un altro gruppo?
La preferenza per l’approfondimento della proposta di Banco BPM non implica necessariamente che l’operazione alternativa sia già migliore sotto ogni profilo.
Indica però che MPS considera importante la conservazione dell’integrità industriale del progetto appena realizzato.
Intesa Sanpaolo: acquisire il nucleo strategico e risolvere l’antitrust
L’operazione promossa da Carlo Messina segue una logica chiara.
Intesa Sanpaolo è già il maggiore gruppo bancario italiano e uno dei principali gruppi europei per redditività, risparmio gestito e wealth management.
L’acquisizione di MPS non sarebbe quindi una normale espansione territoriale. Intesa dispone già di una rete nazionale molto capillare e serve circa 14 milioni di clienti attraverso oltre 2.600 filiali.
Il valore aggiuntivo dell’operazione risiede soprattutto in ciò che MPS ha acquisito con Mediobanca:
- investment banking;
- attività di consulenza alle imprese;
- private banking;
- wealth management;
- partecipazione in Generali;
- relazioni con grandi imprese e famiglie patrimonializzate.
Proprio per limitare i problemi antitrust, Intesa ha sottoscritto un accordo con Unipol per la cessione di un’entità bancaria autonoma comprendente:
- il marchio MPS;
- circa 635 filiali;
- le relative attività e passività;
- gran parte delle strutture centrali necessarie per operare come banca indipendente.
Il corrispettivo previsto è compreso tra circa 3 e 3,5 miliardi di euro.
L’operazione avrebbe quindi una struttura particolare.
Intesa acquisirebbe l’intero gruppo, ma trasferirebbe a Unipol una parte importante della banca commerciale tradizionale. Conserverebbe invece Mediobanca e gli asset finanziari considerati più strategici.
Si potrebbe sintetizzare così:
Intesa comprerebbe MPS, ma terrebbe soprattutto ciò che rende MPS diversa da una normale banca commerciale.
Questa struttura non deve essere letta come una semplice svalutazione del marchio o degli sportelli. La rete MPS avrebbe un valore rilevante per Unipol e per il sistema BPER.
Rivela però che, nella gerarchia strategica dell’offerta di Intesa, Mediobanca e la quota Generali occupano una posizione centrale.
Unipol e BPER: i secondi vincitori del progetto Intesa
L’accordo con Unipol non è soltanto uno strumento tecnico per superare l’antitrust.
Se l’operazione venisse completata, Unipol acquisirebbe una banca autonoma dotata del marchio MPS, di circa 635 filiali e delle strutture necessarie per operare sul mercato.
Unipol è già il principale azionista di BPER e rappresenta uno dei più importanti gruppi assicurativi italiani.
La nuova rete potrebbe quindi rafforzare contemporaneamente:
- la presenza bancaria di BPER;
- la distribuzione dei prodotti assicurativi Unipol;
- la raccolta commerciale;
- la clientela;
- la penetrazione territoriale;
- la bancassicurazione.
L’operazione Intesa–MPS produrrebbe pertanto almeno due poli rafforzati:
- Intesa, attraverso Mediobanca e le attività finanziarie specialistiche;
- Unipol–BPER, attraverso il marchio e la rete commerciale MPS.
Non si tratterebbe soltanto dell’espansione del maggiore gruppo italiano, ma di una più ampia redistribuzione di asset all’interno del sistema.
Banco BPM: il progetto del nuovo grande polo
La proposta di Banco BPM, guidata da Giuseppe Castagna, segue una logica completamente differente.
Invece di acquisire MPS per dividerne il perimetro, Banco BPM propone una possibile aggregazione capace di mantenere unite le principali componenti del gruppo.
Il nuovo polo comprenderebbe:
- Banco BPM;
- MPS;
- Mediobanca;
- Anima Holding;
- la partecipazione in Generali;
- una forte rete commerciale nel Nord e nel Centro Italia;
- attività di asset management;
- investment banking;
- private banking;
- wealth management.
Questa combinazione costruirebbe un gruppo con caratteristiche particolari.
Banco BPM apporterebbe una posizione molto forte nel Nord produttivo e nelle regioni economicamente più dinamiche.
MPS aggiungerebbe la propria presenza nel Centro Italia, la base di clientela e il marchio storico.
Mediobanca porterebbe le attività finanziarie specialistiche e la partecipazione in Generali.
Anima rappresenterebbe una piattaforma rilevante nella gestione del risparmio.
Non sarebbe quindi soltanto una fusione tra due banche commerciali. Sarebbe il tentativo di costruire un ecosistema capace di unire credito, risparmio gestito, assicurazioni e finanza d’impresa.
Il principale vantaggio sarebbe il mantenimento di un grande concorrente alternativo a Intesa e UniCredit.
Il principale problema riguarda il rapporto tra le dimensioni industriali del nuovo gruppo e la struttura del suo azionariato.
Crédit Agricole al 29,3%: il nuovo polo sarebbe davvero italiano?
La mossa del 3 luglio modifica profondamente l’interpretazione della proposta Banco BPM.
Crédit Agricole ha comunicato di aver raggiunto il 29,3% del capitale, precisando che l’aumento è coerente con la propria strategia di investitore di lungo periodo e con le collaborazioni industriali già esistenti con Banco BPM nei settori del credito al consumo e delle assicurazioni.
Il gruppo francese non è quindi un investitore esterno e puramente finanziario.
Banco BPM e Crédit Agricole hanno già sviluppato rapporti industriali che riguardano:
- credito al consumo;
- assicurazioni danni;
- protezione;
- creditor protection;
- altri servizi finanziari.
La partecipazione del 29,3% rafforza tali rapporti e attribuisce a Crédit Agricole una posizione inevitabilmente centrale in qualsiasi progetto strategico di Banco BPM.
In caso di fusione con MPS, la quota di Crédit Agricole verrebbe diluita dalla maggiore dimensione del nuovo gruppo. Le ricostruzioni giornalistiche ipotizzano una partecipazione intorno all’11-12%, sufficiente comunque per diventare probabilmente il maggiore azionista.
Il nuovo polo avrebbe:
- sede italiana;
- rete principalmente italiana;
- attività concentrate sul mercato italiano;
- management e quotazione italiani;
- ma un primo azionista francese dotato di forte peso industriale.
La questione non può quindi essere ridotta allo slogan del “terzo polo italiano”.
Il progetto sarebbe italiano per struttura operativa, ma europeo e transnazionale per composizione azionaria.
Questo non equivale automaticamente a un controllo francese. In una società quotata, una quota dell’11-12% non garantisce da sola il dominio assoluto.
Rappresenterebbe però una posizione di grande influenza, soprattutto in un capitale distribuito tra molti investitori.
Lo Stato francese non controlla Crédit Agricole o AXA
È utile evitare un equivoco.
Lo Stato francese non è l’azionista di riferimento di Crédit Agricole. Il gruppo ha una struttura cooperativa nella quale le casse regionali esercitano un ruolo centrale.
Neppure AXA è controllata dallo Stato francese: è una società quotata con azionariato diffuso.
L’eventuale crescita del peso francese nel sistema italiano non deriverebbe quindi da un intervento diretto del governo di Parigi.
Deriverebbe dalla forza economica di grandi gruppi privati francesi, capaci di muoversi su scala europea e di assumere posizioni rilevanti in società italiane.
Lo Stato italiano e quello tedesco restano attori differenti perché hanno avuto o mantengono partecipazioni dirette rispettivamente in MPS e Commerzbank.
Generali: il centro nascosto del risiko diventa sempre più visibile
La quota di Generali detenuta da Mediobanca è uno degli elementi fondamentali dell’intera partita.
MPS, attraverso Mediobanca, possiede oggi il 13,32% di Generali, risultando il maggiore azionista della compagnia.
Questa partecipazione non attribuisce automaticamente il controllo del Leone di Trieste.
In una società a capitale diffuso, però, una quota superiore al 13% rappresenta il punto di partenza naturale di qualsiasi alleanza azionaria capace di incidere significativamente sulla governance.
L’importanza di Generali appariva già evidente nell’operazione MPS–Mediobanca.
Delfin e Francesco Gaetano Caltagirone non erano investitori privi di interessi paralleli. Entrambi erano già coinvolti negli equilibri della compagnia assicurativa e avevano avuto posizioni critiche nei confronti della tradizionale governance di Mediobanca e Generali.
Non esiste la prova che l’acquisizione di Mediobanca da parte di MPS sia stata realizzata esclusivamente per arrivare al Leone.
Sarebbe però poco credibile pensare che la maggiore partecipazione in Generali fosse un elemento marginale.
Perché Generali vale più della semplice partecipazione azionaria
Generali non è soltanto un pacchetto di azioni capace di produrre dividendi.
È uno dei maggiori gruppi assicurativi europei, dispone di una presenza internazionale e raccoglie ingenti quantità di risparmio a lungo termine.
Attraverso le polizze, la previdenza, il risparmio assicurativo e la gestione patrimoniale, Generali controlla una parte significativa del rapporto finanziario tra famiglie, imprese e mercati.
Per una banca, avere influenza su una compagnia di queste dimensioni significa poter accedere a:
- prodotti assicurativi;
- risparmio previdenziale;
- masse gestite;
- investimenti istituzionali;
- commissioni ricorrenti;
- reti distributive;
- rapporti commerciali di lungo periodo.
Il valore strategico non consiste quindi soltanto nel possedere il 13,32% delle azioni.
Consiste nella possibilità di costruire un sistema coordinato tra banca, assicurazione, asset management e distribuzione.
È questa la ragione per cui il futuro di Generali è rilevante in tutti i principali scenari.
Se vince Intesa
La maggiore quota di Generali finirebbe nell’orbita del più grande gruppo bancario italiano, che dispone già di una fortissima presenza nel wealth management e nella bancassicurazione.
Se nasce il gruppo MPS–Banco BPM
La quota entrerebbe in un polo nel quale Crédit Agricole avrebbe probabilmente il ruolo di primo azionista e Anima rappresenterebbe la piattaforma di asset management.
Se MPS resta autonoma
Lovaglio dovrebbe dimostrare che il gruppo MPS–Mediobanca è in grado di valorizzare la partecipazione senza trasformarla in una semplice fonte di dividendi o in un elemento di permanente contesa.
AXA: ipotesi plausibile, ma non ancora un’operazione
Le ultime indiscrezioni hanno collegato l’eventuale aggregazione MPS–Banco BPM a un possibile interesse futuro di AXA per Generali.
Il percorso teorico sarebbe il seguente:
- Crédit Agricole diventa il maggiore azionista del nuovo gruppo;
- il nuovo gruppo controlla Mediobanca;
- Mediobanca possiede il 13,32% di Generali;
- un grande gruppo assicurativo francese potrebbe trovare più favorevoli gli equilibri per un eventuale avvicinamento.
Questa ricostruzione è interessante perché mostra le conseguenze potenzialmente molto ampie della fusione.
Non costituisce però la prova di un progetto coordinato.
Occorre distinguere tra fatti e scenari:
- il 29,3% di Crédit Agricole in Banco BPM è un fatto;
- la proposta Banco BPM–MPS è concreta, ma ancora in valutazione;
- la quota di Generali è un fatto;
- un’operazione AXA–Generali resta un’ipotesi giornalistica e strategica.
L’articolo deve quindi prendere in considerazione lo scenario senza trasformarlo in certezza.
UniCredit sceglie la strada europea
Mentre Intesa e Banco BPM si confrontano intorno a MPS, Andrea Orcel ha portato UniCredit verso una strategia differente.
L’8 luglio UniCredit ha comunicato che il 17,60% del capitale di Commerzbank è stato conferito all’offerta. Sommando questa quota alla partecipazione diretta del 26,77% e agli strumenti che consentono la consegna di un ulteriore 3,22%, la posizione complessiva raggiunge il 47,59% del capitale.
Poiché le azioni proprie detenute da Commerzbank non possono votare, questa posizione corrisponde al 49,65% dei diritti di voto esercitabili.
UniCredit è quindi arrivata molto vicino alla maggioranza assoluta, pur senza avere ancora completato una fusione o un’integrazione societaria.
La distinzione è importante.
Commerzbank conserva:
- il proprio consiglio;
- la propria struttura societaria;
- la propria strategia;
- l’opposizione a un’operazione non concordata;
- la presenza dello Stato tedesco tra gli azionisti.
UniCredit è però diventata di gran lunga l’azionista dominante e dispone ormai di una posizione dalla quale nessuna futura decisione strategica può prescindere.
Quanto è grande Commerzbank
Per comprendere il progetto di Orcel bisogna considerare che Commerzbank non è una banca secondaria.
| Commerzbank | Dati indicativi |
|---|---|
| Totale attivo | Circa 600 miliardi di euro |
| Utile netto 2025 | Circa 2,6 miliardi di euro |
| Risultato operativo 2025 | Circa 4,5 miliardi di euro |
| Dipendenti | Circa 40.000 |
| Clienti corporate | Circa 24.000 gruppi societari |
| Masse di clienti privati e piccole imprese | Oltre 400 miliardi di euro |
| Rete | Circa 400 filiali |
| Posizione complessiva UniCredit | 47,59% del capitale |
| Diritti di voto corrispondenti | Circa 49,65% |
Commerzbank dichiara oltre 400 miliardi di euro di asset della clientela e presenta una posizione particolarmente forte nei rapporti con le imprese.
Non è la maggiore banca tedesca, ruolo che spetta a Deutsche Bank.
È però uno degli istituti più importanti per il finanziamento del Mittelstand, il tessuto delle piccole e medie imprese che costituisce la base produttiva ed esportatrice della Germania.
Serve circa 24.000 gruppi aziendali e possiede relazioni molto diffuse con le imprese tedesche.
Attraverso mBank dispone inoltre di una presenza rilevante in Polonia.
Per UniCredit, Commerzbank non rappresenta quindi soltanto:
- 600 miliardi di attivi;
- migliaia di clienti;
- una rete tedesca;
- nuovi ricavi.
Rappresenta l’accesso diretto al cuore industriale dell’Europa.
Orcel non sta comprando soltanto una banca tedesca
UniCredit è già presente in numerosi mercati europei, con posizioni importanti in Italia, Germania, Austria e nell’Europa centrale e orientale.
L’integrazione con Commerzbank potrebbe creare una piattaforma capace di collegare:
- imprese italiane;
- industria tedesca;
- Austria;
- Polonia;
- Europa centro-orientale;
- commercio internazionale;
- pagamenti e cash management;
- finanziamento dell’export.
La strategia di Orcel differisce quindi profondamente da quella di Messina.
Messina punta a rafforzare ulteriormente la leadership nazionale di Intesa, incorporando il nucleo più pregiato di MPS–Mediobanca.
Orcel punta invece a costruire una banca che superi i confini nazionali e sfrutti la frammentazione del mercato europeo.
La possibile integrazione ha ricevuto anche una valutazione positiva da S&P, secondo cui l’aggiunta delle attività di Commerzbank potrebbe consentire a UniCredit di ottenere un rating superiore di due livelli rispetto al debito sovrano italiano.
Questo elemento è strategicamente importante: una maggiore diversificazione geografica potrebbe ridurre il legame tra la valutazione della banca e quella dell’Italia.
Tre modelli differenti per il futuro delle banche europee
Il risiko attuale mette a confronto almeno tre modelli.
1. Il modello Intesa: il campione nazionale
Intesa Sanpaolo punta a rafforzare il maggiore gruppo italiano attraverso l’integrazione degli asset più pregiati di MPS e Mediobanca.
Il progetto offre:
- grandi sinergie;
- solidità patrimoniale;
- leadership nazionale;
- integrazione tra banca, wealth management e assicurazioni.
Il rischio è un aumento eccessivo della concentrazione del mercato italiano.
2. Il modello MPS–Banco BPM: il nuovo polo alternativo
L’aggregazione proposta da Banco BPM conserverebbe un concorrente di grandi dimensioni alternativo a Intesa e UniCredit.
Il nuovo gruppo unirebbe:
- banca commerciale;
- asset management;
- investment banking;
- private banking;
- quota Generali;
- una rete territoriale complementare.
Il vantaggio sarebbe la nascita di un vero terzo polo.
Il rischio è che il progetto risulti troppo complesso e fortemente condizionato dalla presenza di Crédit Agricole.
3. Il modello UniCredit–Commerzbank: la banca paneuropea
UniCredit tenta di costruire un gruppo transfrontaliero con una forte presenza in Italia e Germania e una piattaforma estesa nell’Europa centrale.
Il vantaggio è la diversificazione geografica e industriale.
Il rischio è la difficoltà di integrare due grandi banche in un contesto di resistenza politica, culturale e manageriale.
Italianità, concorrenza e interesse nazionale
Il risiko viene spesso raccontato come uno scontro tra capitali italiani e stranieri.
Questa distinzione è troppo semplice.
L’acquisizione di MPS da parte di Intesa manterrebbe il centro decisionale in Italia, ma ridurrebbe il numero dei grandi concorrenti domestici.
La fusione tra MPS e Banco BPM conserverebbe un grande gruppo con sede italiana, ma avrebbe Crédit Agricole come principale azionista.
L’operazione UniCredit–Commerzbank coinvolgerebbe una grande banca tedesca, ma rafforzerebbe un gruppo guidato dall’Italia.
Unipol e BPER resterebbero italiane, ma crescerebbero grazie agli asset trasferiti da un’operazione che aumenterebbe contemporaneamente il peso di Intesa.
La nazionalità del capitale non è quindi sufficiente per determinare l’interesse del sistema.
Occorre valutare almeno quattro elementi:
- dove si trova il centro decisionale;
- quanta concorrenza rimane;
- quali attività vengono controllate;
- quale capacità internazionale viene costruita.
Una soluzione formalmente italiana può ridurre fortemente la concorrenza.
Una soluzione transfrontaliera può invece rafforzare un centro decisionale italiano su scala europea.
Il risiko non riguarda più soltanto il credito
La vera trasformazione della fase attuale è questa.
Le banche non si contendono semplicemente depositi e prestiti.
Si contendono l’intero rapporto finanziario con famiglie e imprese:
- conti correnti;
- mutui;
- credito aziendale;
- fondi;
- polizze;
- pensioni integrative;
- patrimoni;
- consulenza;
- private banking;
- servizi alle imprese;
- accesso ai mercati finanziari.
Anima, Generali, Mediobanca, Unipol e le reti bancarie fanno parte dello stesso sistema.
La banca raccoglie il cliente.
La società di gestione ne amministra il risparmio.
L’assicurazione vende protezione e prodotti a lungo termine.
Il private banking gestisce i patrimoni più elevati.
L’investment banking segue le imprese e le operazioni straordinarie.
Il risiko bancario ha quindi raggiunto il culmine perché non è più semplicemente bancario.
È diventato una competizione per il controllo delle principali infrastrutture finanziarie italiane ed europee.
Una fotografia del 18 luglio 2026
Alla data del 18 luglio 2026, le principali strategie sono finalmente riconoscibili.
Luigi Lovaglio cerca di difendere il gruppo MPS–Mediobanca e ritiene che il valore costruito non debba essere disperso attraverso una rapida divisione degli asset.
Carlo Messina propone di integrare in Intesa il nucleo più strategico di MPS, trasferendo a Unipol una banca autonoma con marchio e rete MPS.
Giuseppe Castagna prova a costruire un nuovo polo attraverso Banco BPM, MPS, Mediobanca e Anima.
Crédit Agricole, salita al 29,3% di Banco BPM, diventa una presenza imprescindibile in qualsiasi soluzione alternativa.
Andrea Orcel porta UniCredit vicino alla maggioranza dei voti di Commerzbank e tenta di costruire uno dei primi veri gruppi bancari paneuropei.
Generali emerge sempre più chiaramente come uno degli asset centrali dell’intera partita.
Non tutte le operazioni saranno necessariamente completate.
Alcune potrebbero essere modificate, bloccate o sostituite da nuove combinazioni.
La fotografia attuale permette però di vedere l’insieme.
Il risiko iniziato con privatizzazioni, fusioni e salvataggi è entrato in una fase differente.
Non si tratta più di stabilire come mettere in sicurezza le banche fragili.
Si tratta di decidere quali gruppi controlleranno nel prossimo decennio il credito, il risparmio, il wealth management, l’assicurazione e il rapporto finanziario con le imprese europee.
La partita è al culmine proprio perché non è ancora finita, ma tutti i suoi protagonisti principali hanno ormai mostrato le proprie ambizioni.